Mietausfälle kosten Vermieter am Bodensee durchschnittlich mehrere Tausend Euro pro Jahr. Ein gründlicher Bonitätscheck Mieter Bodensee reduziert dieses Risiko erheblich und schafft Sicherheit bei der Auswahl neuer Mieter.
Wir bei LIVENTA Immobilien Management wissen, dass eine verlässliche Mieterboniätsprüfung die Grundlage für stabile Mietverhältnisse ist. Dieser Beitrag zeigt Ihnen, welche Methoden und praktischen Maßnahmen Ihr Vermögen wirklich schützen.
Warum Bonitätsprüfungen am Bodensee über Erfolg oder Misserfolg entscheiden
Die Realität für Vermieter am Bodensee ist hart: Mietausfälle entstehen nicht durch Pech, sondern durch unzureichende Prüfung. Wer ohne gründliche Bonitätskontrolle vermietet, trägt das finanzielle Risiko vollständig selbst. Am Bodensee, wo die Immobilienpreise hoch sind und Leerstand teuer wird, kann ein einzelner zahlungsunfähiger Mieter mehrere Monate Mieteinnahmen kosten. Eine fundierte Bonitätsprüfung ist daher nicht optional – sie ist die Grundvoraussetzung für rentable Vermietung.
Finanzielle Sicherheit durch systematische Überprüfung
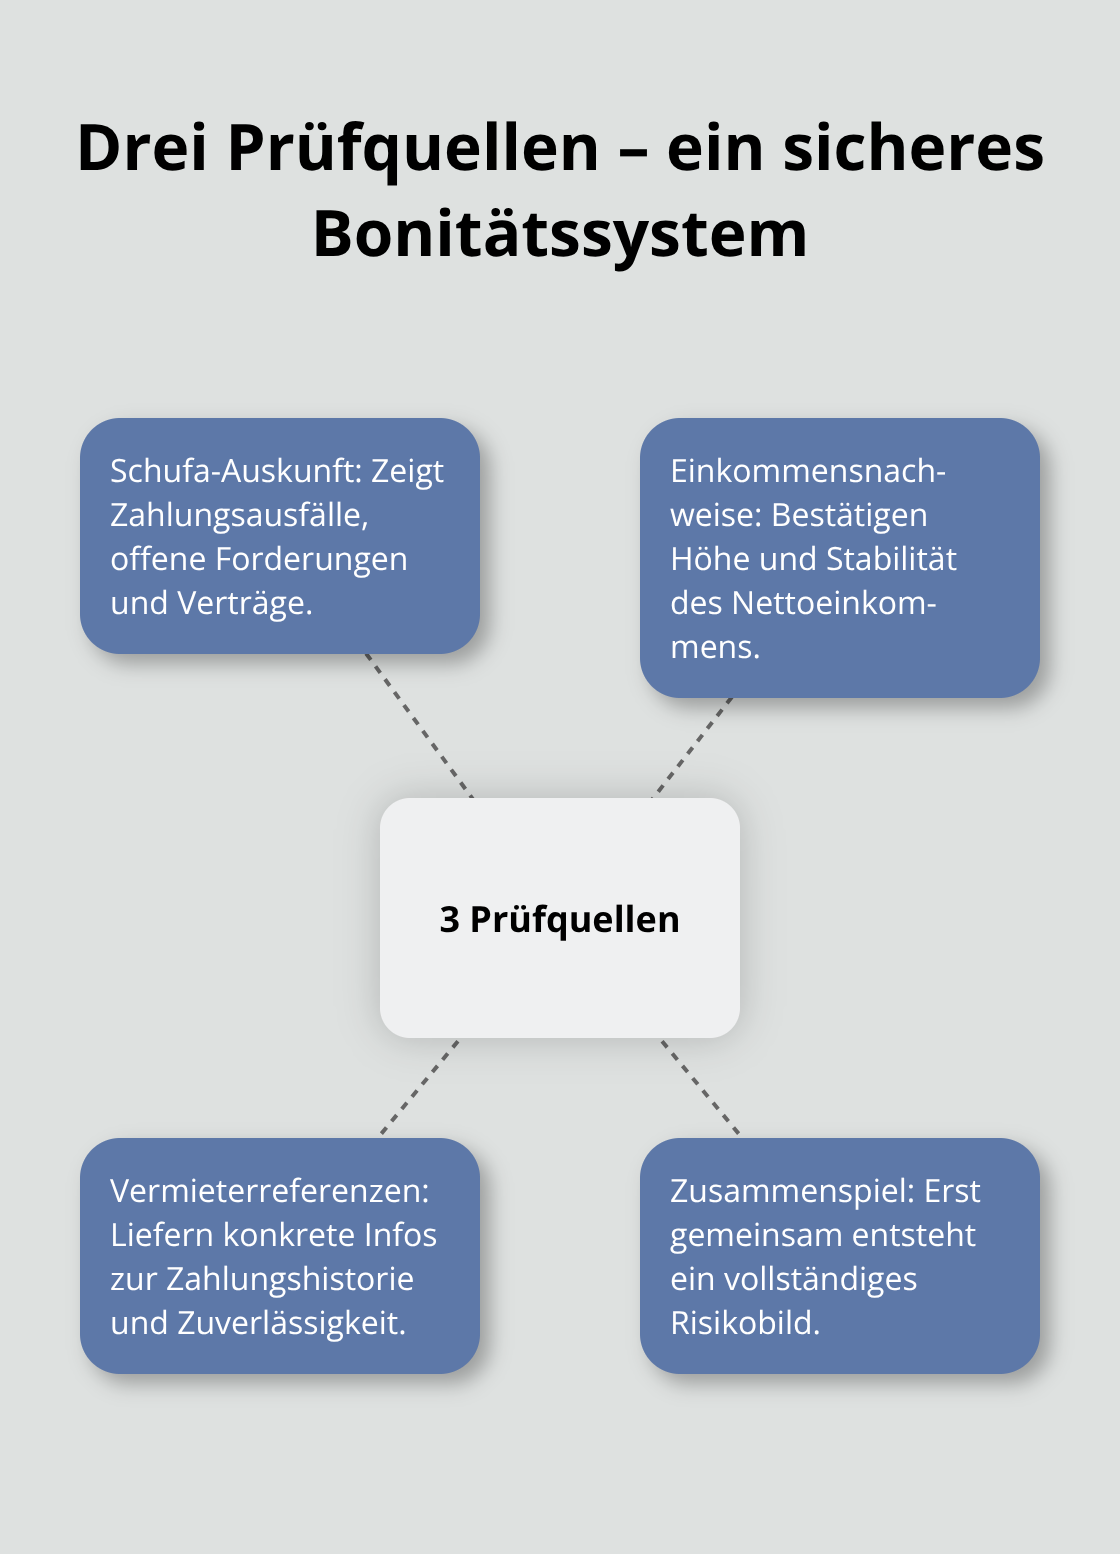
Die Schritte einer verlässlichen Bonitätsprüfung sind konkret und messbar. Sie prüfen zunächst die Kreditwürdigkeit durch die Schufa-Auskunft, die Auskunft über bisherige Zahlungsausfälle gibt. Parallel dazu fordern Sie Einkommensnachweise an – Gehaltsabrechnungen der letzten drei Monate oder Steuererklärungen bei Selbstständigen. Ein bewährter Richtwert: Das monatliche Nettoeinkommen sollte mindestens das Dreifache der Miete betragen. Zusätzlich überprüfen Sie Referenzen vom bisherigen Vermieter, um konkrete Informationen zur Zahlungshistorie zu erhalten. Diese Kombination aus Schufa, Einkommensproof und Vermieterreferenzen (drei unabhängige Informationsquellen) reduziert das Ausfallrisiko nachweislich.
Rechtsstreitigkeiten vermeiden, bevor sie entstehen
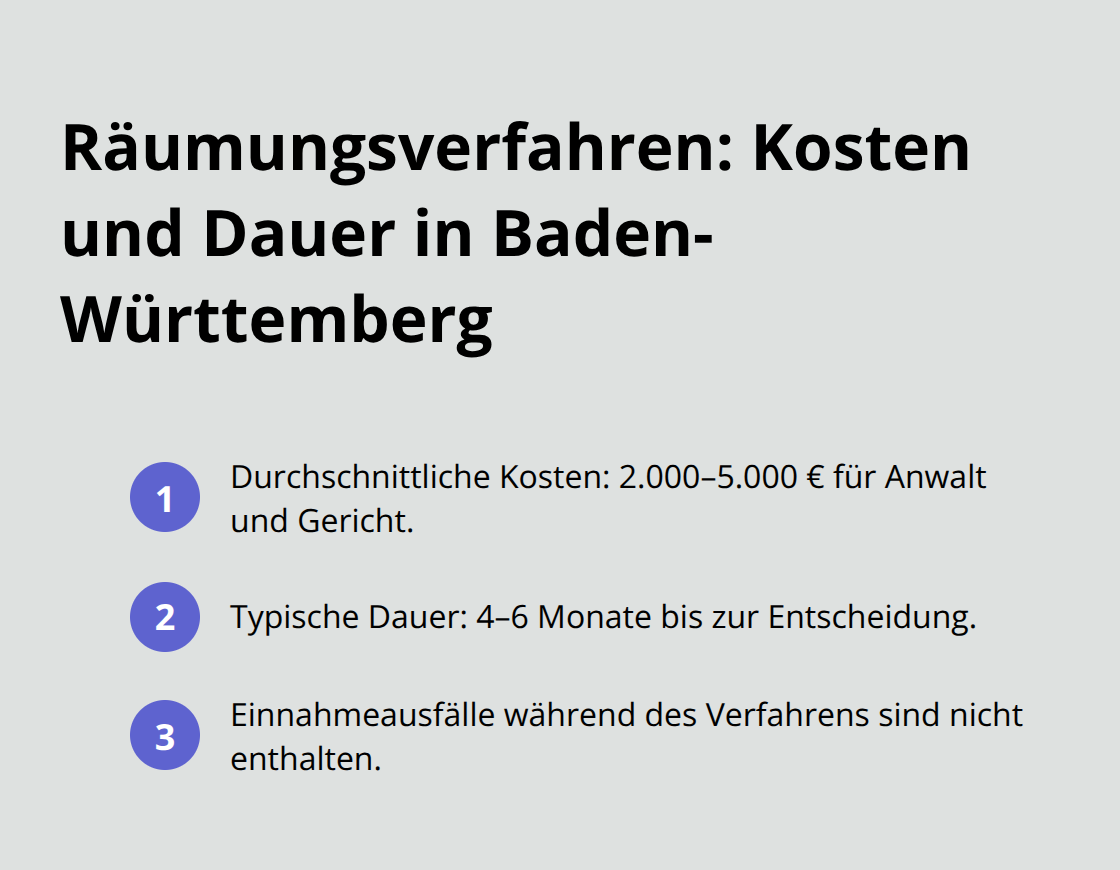
Räumungsverfahren sind für Vermieter teuer und zeitraubend. Ein Räumungsverfahren kostet in Baden-Württemberg durchschnittlich zwischen 2.000 und 5.000 Euro für Anwalt und Gericht, ohne die entgangenen Mieteinnahmen während des Verfahrens einzurechnen. Ein solches Verfahren dauert typischerweise vier bis sechs Monate. Durch konsequente Bonitätsprüfung vermeiden Sie diese Situation von Anfang an. Sie akzeptieren nur Mieter, deren finanzielle Situation stabil ist und deren Vergangenheit keine Zahlungsausfälle zeigt.
Dies spart nicht nur erhebliche Kosten, sondern auch emotionale Belastung und administrative Komplexität.
Aufbau einer stabilen Mieterstruktur
Ein zuverlässiger Mietersockel entsteht durch Auswahl, nicht durch Zufall. Vermieter, die konsequent bonieren, entwickeln ein Gespür für sichere Mieter und erkennen Warnsignale früh. Ein Mieter mit Schufa-Einträgen, unregelmäßigem Einkommen oder schlechten Vermieterreferenzen ist ein erhöhtes Risiko – unabhängig davon, wie sympathisch er wirkt. Am Bodensee, wo Immobilien eine langfristige Kapitalanlage darstellen, zahlt sich diese Sorgfalt über Jahre aus. Vermieter mit stabilen Mietern erleben weniger Fluktuation, weniger Leerstand und geringere Instandhaltungskosten (durch nachlässige Bewohner verursachte Schäden lassen sich durch gute Mieterauswahl minimieren). Die praktische Umsetzung dieser Prüfungen erfordert jedoch Systematik und Wissen über die richtigen Instrumente.
Welche Instrumente liefern zuverlässige Bonitätsdaten
Die Schufa-Auskunft als Ausgangspunkt
Sie fordern zunächst die Schufa-Auskunft an. Sie zeigt Zahlungsausfälle, offene Forderungen und bisherige Kreditverträge des Mieters. Eine saubere Schufa bedeutet nicht automatisch finanzielle Stabilität, aber negative Einträge sind ein klares Warnsignal. Beachten Sie jedoch: Die Schufa erfasst nur Informationen von Banken, Kreditgebern und ausgewählten Geschäftspartnern – Mietausfälle bei privaten Vermietern erscheinen dort nicht. Deshalb reicht die Schufa-Auskunft allein nicht aus.
Einkommensnachweise überprüfen und Arbeitsverhältnis bewerten
Sie müssen zusätzlich die Einkommensnachweise überprüfen. Fordern Sie Gehaltsabrechnungen der letzten drei Monate an, um das aktuelle Einkommen zu bestätigen. Bei Selbstständigen verlangen Sie die letzten zwei Steuererklärungen, da deren Einkommen schwankender ist. Der bewährte Richtwert bleibt: Das monatliche Nettoeinkommen muss mindestens das Dreifache der Miete betragen (ein Mieter mit 1.500 Euro Nettoeinkommen sollte maximal 500 Euro Miete zahlen). Wer diesen Satz ignoriert, akzeptiert ein deutlich höheres Ausfallrisiko.
Die Einkommensverifikation zeigt Ihnen auch die Stabilität des Arbeitsverhältnisses. Ein Angestellter mit unbefristetem Vertrag bei einem etablierten Unternehmen ist ein niedrigeres Risiko als ein Freelancer mit wechselnden Projekten. Fragen Sie nach der Betriebszugehörigkeit: Jemand, der erst vor zwei Wochen angefangen hat, könnte das Arbeitsverhältnis schnell wieder verlieren.
Vermieterreferenzen als entscheidende Informationsquelle
Die Vermieterreferenz ist das dritte und oft unterschätzte Element. Sie kontaktieren den bisherigen Vermieter und fragen konkret: Hat der Mieter immer pünktlich gezahlt? Gab es Probleme mit Nebenkosten? Wie war der Zustand der Wohnung beim Auszug? Diese direkten Fragen liefern Informationen, die kein anderes Dokument bietet. Ein Mieter, der bei seinem vorherigen Vermieter Mietausfälle verursacht hat, wird dies wahrscheinlich wiederholen.
Manche Vermieter geben ungenaue Auskünfte, weil sie einen problematischen Mieter loswerden möchten – achten Sie auf Unklarheiten oder vage Antworten (eine konkrete, detaillierte Antwort ist ein gutes Zeichen). Wenn ein Mieter mehrere Wechsel hinter sich hat, fragen Sie nach den Gründen für jeden Umzug. Häufige Wechsel deuten auf Instabilität hin.
Das Zusammenspiel der drei Prüfmethoden
Die Kombination aus Schufa-Auskunft, Einkommensproof und Vermieterreferenz bildet ein solides Prüfsystem. Keine dieser drei Methoden ist perfekt allein, aber zusammen decken sie finanzielle Risiken zuverlässig ab. Am Bodensee, wo Immobilien als langfristige Investitionen fungieren, lohnt sich dieser Aufwand in jedem Fall – er verhindert Mietausfälle, die Ihre Rendite aufzehren. Mit diesen Instrumenten im Einsatz können Sie die praktischen Maßnahmen umsetzen, die Ihre Auswahl weiter optimieren.
Bei Fragen zur zuverlässigen Verwaltung Ihrer Immobilie unterstützen wir Sie gerne.
Wie Sie Mietausfallrisiken durch systematische Prüfprozesse minimieren
Standardisierte Formulare als Grundlage der Mieterauswahl
Der entscheidende Unterschied zwischen Vermietern, die Mietausfälle erleben, und jenen, die sie vermeiden, liegt in der Konsistenz ihrer Prüfmethoden. Standardisierte Bewerbungsformulare stellen sicher, dass Sie von jedem Kandidaten die gleichen Informationen erfassen und keine relevanten Fragen vergessen. Ein gutes Formular fordert systematisch Schufa-Auskunft an, verlangt Gehaltsabrechnungen und notiert Kontaktdaten bisheriger Vermieter. Ohne dieses Schema passieren Fehler: Sie fragen bei dem einen Bewerber nach Einkommensnachweisen, bei einem anderen nicht, und genau dieser fehlende Nachweis führt später zu Problemen.
Vermieter am Bodensee sollten ihre Formulare regelmäßig überprüfen und aktualisieren, um alle kritischen Punkte abzudecken. Dies erspart Ihnen später die Situation, einen Mieter bereits eingebunden zu haben, ohne wichtige Informationen zu besitzen. Ein strukturiertes Formular dokumentiert zudem Ihre Sorgfalt und schützt Sie rechtlich, falls es später zu Streitigkeiten kommt.
Mehrere Informationsquellen kombinieren für aussagekräftige Ergebnisse
Die Kombination mehrerer unabhängiger Informationsquellen ist nicht optional – sie ist die Grundregel für sichere Mieterauswahl. Ein Mieter mit makellos sauberer Schufa könnte trotzdem bei seinem letzten Vermieter Mietausfälle verursacht haben, da private Vermietungen dort nicht erfasst werden. Ein anderer Kandidat mit stabilem Einkommen könnte eine kürzlich erfolgte Kündigung verschweigen, die in den Einkommensnachweisen noch nicht sichtbar ist.
Erst wenn Sie Schufa-Daten, Einkommensnachweise und konkrete Vermieterreferenzen zusammen auswerten, entsteht ein aussagekräftiges Bild. Bei der Vermieterreferenz ist direktes Nachfragen wichtig: Fragen Sie nach konkreten Zahlungsausfällen, nicht nur allgemein nach der Zuverlässigkeit. Ein ehemaliger Vermieter, der antwortet „der Mieter war okay“, hilft Ihnen weniger als eine detaillierte Aussage wie „Miete kam immer bis zum 3. des Monats, Betriebskosten wurden regelmäßig bezahlt, keine Ausfälle in fünf Jahren“. Diese drei Quellen zusammen (Schufa, Einkommensproof, Vermieterreferenz) decken finanzielle Risiken zuverlässig ab.
Die Einkommensquote als messbarer Maßstab
Die Einkommensquote ist dabei ein messbarer Maßstab, den viele Vermieter jedoch ignorieren – zu ihrem Schaden. Die Faustregel besagt, dass Menschen in Deutschland durchschnittlich jeden vierten Euro für Miete und andere Wohnkosten ausgeben. Ein Mieter mit 2.000 Euro Nettoeinkommen kann realistisch 500 Euro Miete tragen, mehr nicht. Wer diese Grenze überschreitet und einen Mieter mit höherer Mietquote akzeptiert, akzeptiert ein deutlich erhöhtes Ausfallrisiko.
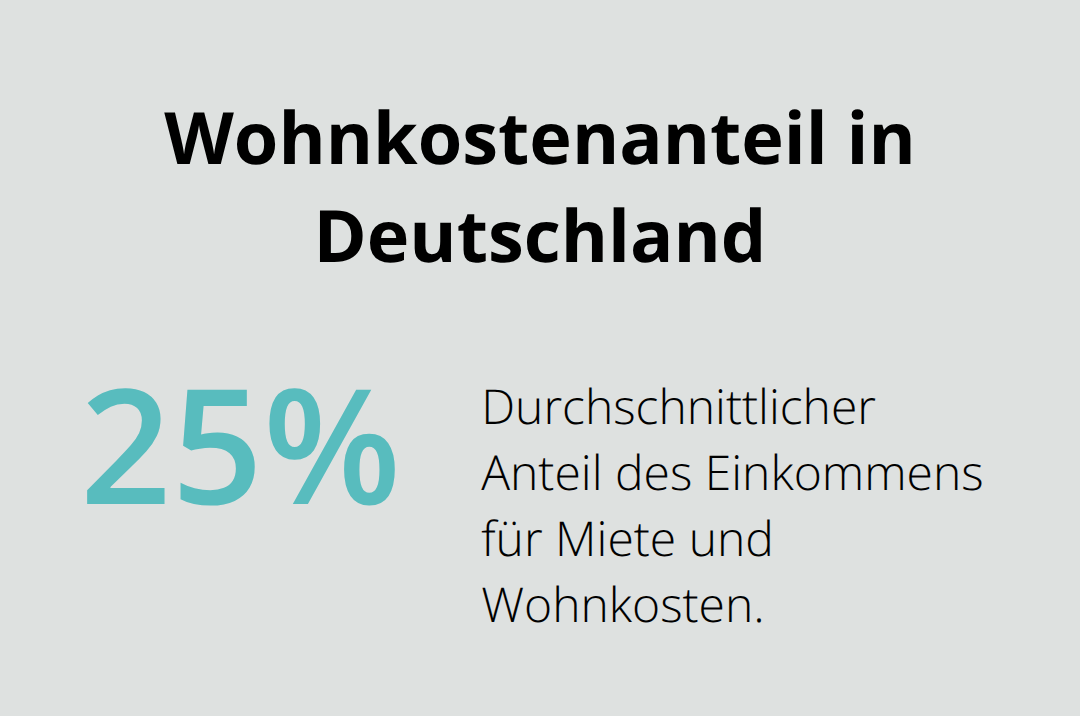
Sobald unvorhergesehene Ausgaben entstehen (Zahnbehandlung, Autoreparatur, Jobverlust), wird die Miete zur ersten Sparposition. Diese Quote ist nicht verhandelbar und sollte in Ihren Bewerbungsformularen ausdrücklich überprüft werden. Berechnen Sie sie bei jedem Kandidaten und lehnen Sie ab, wenn die Quote überschritten ist, unabhängig davon, wie sympathisch der Bewerber wirkt. Am Bodensee, wo Immobilien hohe Mietwerte haben, bedeutet dies manchmal, schwierigere Entscheidungen zu treffen – aber ein leerstehender Platz ist weniger teuer als ein zahlungsunfähiger Mieter.
Schlussfolgerung: Bonitätsprüfung als Fundament Ihrer Vermietung
Ein gründlicher Bonitätscheck Mieter Bodensee ist nicht optional – er ist die Grundvoraussetzung für rentable Vermietung. Vermieter, die konsequent bonieren, vermeiden Mietausfälle, sparen Tausende Euro bei Räumungsverfahren und bauen einen stabilen Mietersockel auf. Wer diese Prüfung vernachlässigt, trägt das finanzielle Risiko vollständig selbst, und am Bodensee kann ein einzelner zahlungsunfähiger Mieter mehrere Monate Mieteinnahmen kosten.
Die Kombination aus Schufa-Auskunft, Einkommensnachweisen und Vermieterreferenzen bildet ein solides System, das finanzielle Risiken zuverlässig abdeckt. Diese drei unabhängigen Informationsquellen liefern zusammen ein aussagekräftiges Bild der Bonität, während die Einkommensquote – mindestens das Dreifache der Miete – einen messbaren Maßstab bietet, den Sie konsequent anwenden. Standardisierte Bewerbungsformulare (mit allen kritischen Fragen) stellen sicher, dass Sie von jedem Kandidaten die gleichen Informationen erfassen und keine relevanten Details übersehen.
Langfristig zahlt sich diese Investition in professionelle Prüfung aus: Vermieter mit stabilen Mietern erleben weniger Fluktuation, weniger Leerstand und geringere Instandhaltungskosten. Wenn Sie diese Prozesse professionell umsetzen möchten, unterstützen wir Sie gerne – kontaktieren Sie uns auf liventa-hausverwaltung.de, um Ihre Vermietung auf sichere Grundlagen zu stellen.
No responses yet